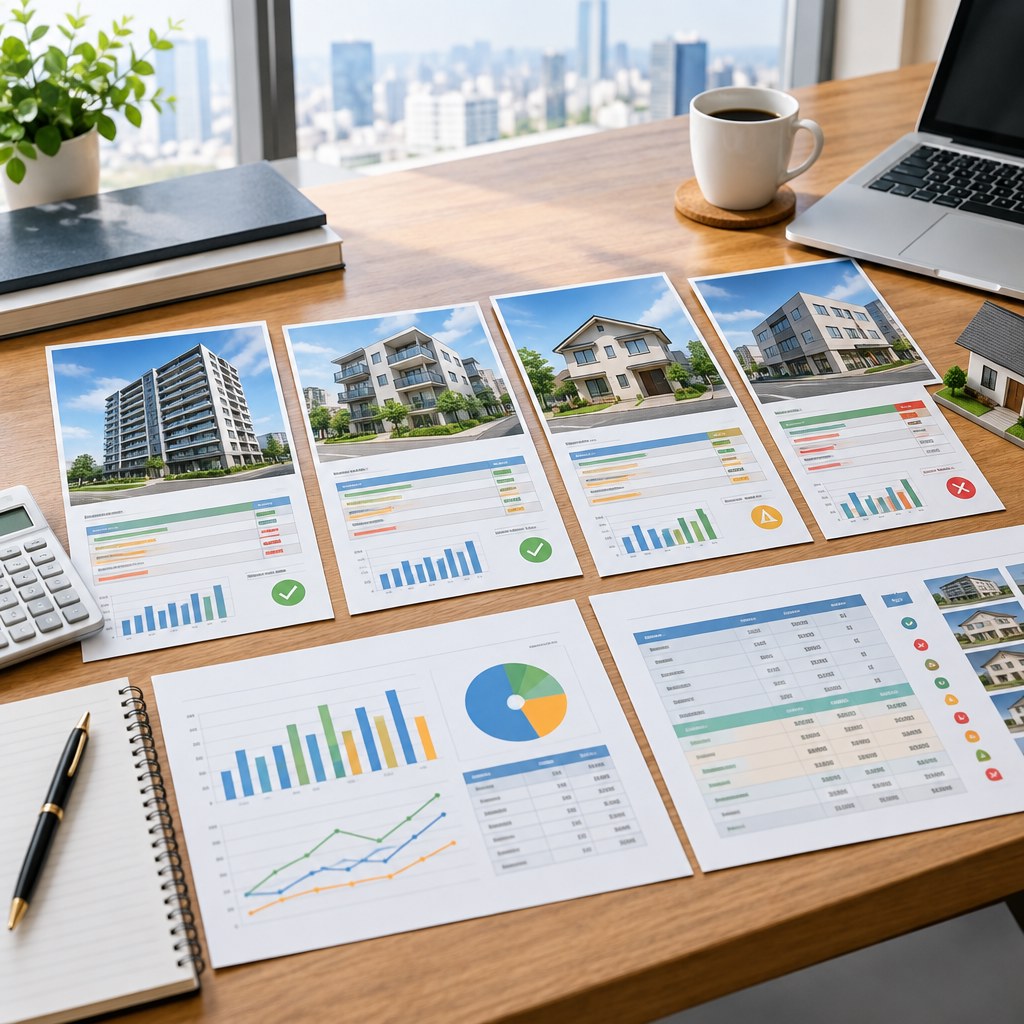
不動産を複数保有するようになると、「次に何を買うか」だけでなく、今ある物件を持ち続けるべきか、売却して組み替えるべきかという判断が重要になります。
ポートフォリオの見直しは、値上がりした物件を機械的に売ることでも、利回りの低い物件を一律に処分することでもありません。物件ごとの時価・残債・手残り・修繕・賃貸需要・出口を同じ基準で並べ、資産全体としてリスクと収益性を確認します。
不動産投資のポートフォリオ見直しとは
ここでいうポートフォリオとは、保有している不動産、借入、現預金などをまとめた資産構成です。不動産投資では「総資産が増えた」だけでは十分ではありません。借入も同時に増えている場合があるため、純資産と年間キャッシュフローをセットで見る必要があります。
| 確認項目 | 見るポイント |
|---|---|
| 現在の時価 | 購入価格ではなく、現時点で売却した場合の価格帯 |
| ローン残高 | 売却時に返済する残債と条件 |
| 年間手残り | 家賃から運営費・返済等を差し引いた実績 |
| 修繕 | 今後必要になりそうな大規模修繕や設備交換 |
| 賃貸需要 | 競合募集、空室期間、賃料の維持可能性 |
| 出口 | 実需・投資家など想定する買主と売りやすさ |
見直しを検討したい5つのタイミング
1.周辺相場が大きく変わったとき
購入後に周辺価格が上昇している場合は、含み益だけを見るのではなく、売却後の手取りと保有継続した場合の将来キャッシュフローを比較します。逆に相場が下がっている場合も、値下がりだけを理由に急いで売却せず、賃貸収益と出口の両面で判断します。
2.金利や返済条件が変わったとき
変動金利の借入では、金利上昇によって返済後の手残りが変わります。金利だけでなく、借換え費用や残存期間も含めて保有継続の収支を再計算します。
3.大きな修繕が近づいたとき
外壁、屋上防水、給排水、エレベーター、設備更新など、まとまった支出が想定される場合は、修繕して保有する場合と、現状で売却する場合の手取りを比較します。区分マンションでは長期修繕計画や修繕積立金の状況も確認します。
4.空室や賃料低下が続いたとき
一時的な空室なのか、競合増加や需要変化による構造的な問題なのかを分けて考えます。募集条件の改善で回復できるのか、追加投資が必要なのか、出口を優先するのかを判断します。
5.次の投資機会が出てきたとき
新しい物件が魅力的でも、既存物件を残したまま借入を増やすことが最善とは限りません。自己資金、融資余力、保有物件の収益性を比較し、必要なら低効率な資産を入れ替える考え方もあります。
「売る・持つ」を比較する簡単な手順
- 現在の売却想定価格を複数の根拠で確認する
- ローン残高と売却諸費用を差し引き、売却後に残る資金を試算する
- 今後の家賃、空室、修繕、金利を入れて保有継続のキャッシュフローを試算する
- 売却資金を別の投資に回した場合と比較する
- 税金・契約条件・引渡し時期まで確認して最終判断する
売却価格が高いかどうかだけではなく、売却後にいくら残るかと、その資金を次にどう使うかまで考えることがポイントです。
複数物件を持つ場合は「偏り」も確認する
物件単体では問題がなくても、資産全体を見ると同じ地域、同じ入居者層、同じ金融機関、変動金利の借入などに偏っていることがあります。地域・物件種別・借入条件・修繕時期が集中していないかを確認すると、資産全体の弱点が見えやすくなります。
まとめ
不動産投資のポートフォリオ見直しでは、「値上がりしたから売る」「利回りが高いから持つ」と単純化しないことが重要です。時価、残債、手残り、修繕、金利、賃貸需要、出口を同じ表に並べ、保有継続と売却後の手取りを比較してください。
▶ 関連記事:不動産投資の出口戦略 / キャッシュフローの計算方法 / 資産1億円を目指す考え方
当サイトの情報は、不動産投資に関する一般的な情報提供を目的としています。不動産投資には、価格下落・空室・修繕・金利上昇などのリスクがあり、物件や融資条件によって結果は異なります。当サイトの情報だけで判断せず、最新の情報や契約内容をご自身でも十分に確認したうえで、最終的な投資判断はご自身の責任で行ってください。税務・法務・融資などについては、必要に応じて各分野の専門家・金融機関等へご確認ください。
コメント